Estafa en seguros cómo reclamar
estafa en seguros cómo reclamar: identifica la vía adecuada, reúne pruebas y protege tu indemnización con una revisión legal.
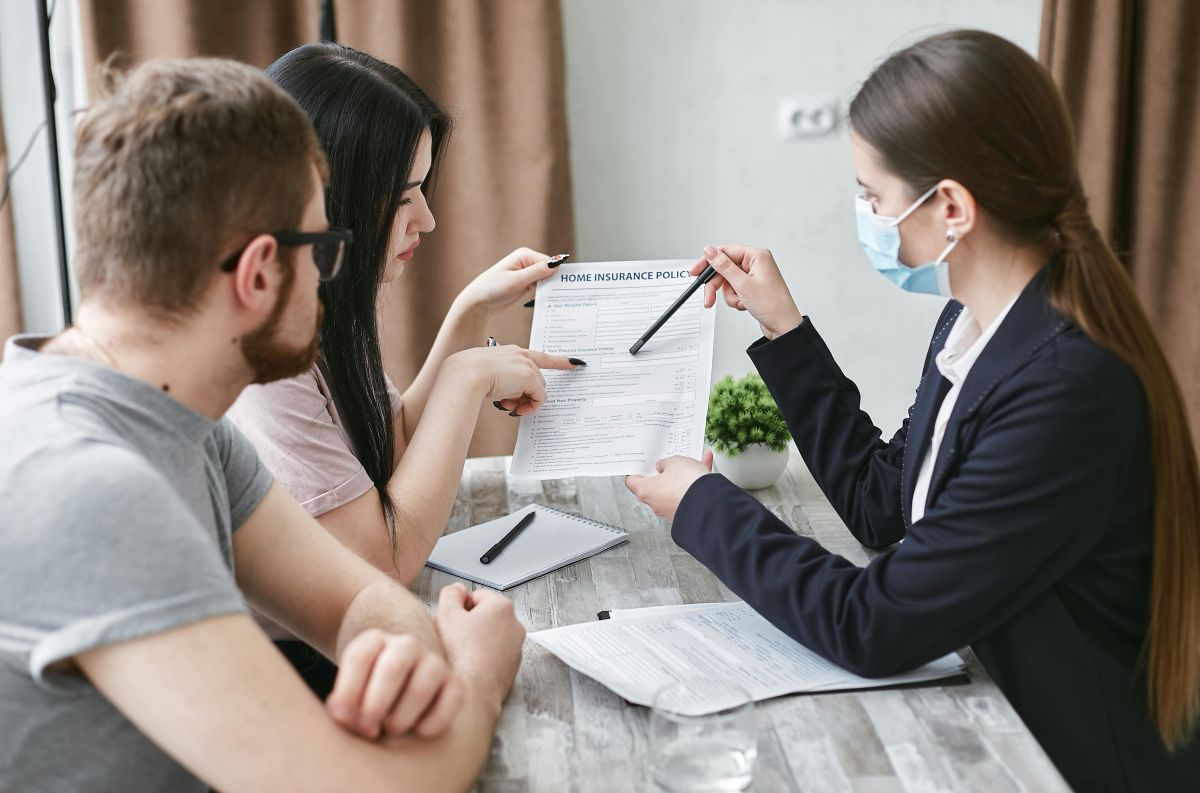
Si buscas estafa en seguros cómo reclamar, lo primero es ordenar los hechos. Una “estafa en seguros” puede referirse a pólizas falsas, mediadores o corredores que engañan, suplantaciones, cobros indebidos, negativa injustificada de cobertura, ocultación de condiciones o engaños relacionados con siniestros.
Ahora bien, no todo incumplimiento de una aseguradora es delito de estafa. Habrá que valorar si existe engaño bastante, ánimo de lucro, desplazamiento patrimonial y perjuicio, elementos que pueden conectar con el artículo 248 del Código Penal. En otros casos, la vía adecuada puede ser una reclamación contractual, una reclamación ante atención al cliente o una acción civil.
Respuesta breve: si sospechas una estafa en seguros, conserva la póliza, recibos, comunicaciones y pruebas del siniestro, evita firmar renuncias precipitadas y solicita una revisión jurídica. Después conviene decidir si reclamar a la aseguradora o mediador, acudir a la DGSFP o iniciar acciones civiles o penales.
Qué puede considerarse una estafa en seguros y qué no
Puede haber indicios de estafa cuando alguien utiliza un engaño suficiente para conseguir que pagues una prima, aceptes una póliza inexistente, renuncies a derechos o realices un desembolso que no habrías hecho de conocer la realidad. También puede ocurrir si una persona se presenta falsamente como mediador de seguros o suplanta a una entidad aseguradora.
Distinto es que exista una discrepancia sobre la cobertura, el importe de la indemnización seguro, la valoración de daños o la interpretación de las condiciones de la póliza. Estos conflictos pueden ser graves y reclamables, pero no necesariamente constituyen delito.
La relación entre asegurado y aseguradora se apoya principalmente en la Ley 50/1980, de Contrato de Seguro. Su artículo 1 define el contrato de seguro como aquel por el que el asegurador se obliga, mediante el cobro de una prima y para el caso de que se produzca el evento cuyo riesgo es objeto de cobertura, a indemnizar el daño o satisfacer un capital, renta u otra prestación convenida.
Por eso, antes de hablar de delito, conviene analizar la póliza, las condiciones particulares y generales, los justificantes de pago, la actuación del mediador y las comunicaciones con la aseguradora. La calificación jurídica dependerá de la documentación y del perjuicio económico sufrido.
Cómo reclamar una estafa en seguros paso a paso
Para abordar una estafa en seguros cómo reclamar no debería plantearse como una vía única. Lo prudente es construir una reclamación documentada y elegir el camino según los hechos, la prueba, la póliza, los pagos, la identidad del responsable y el alcance del perjuicio.
- Identifica el problema concreto: póliza falsa, cobro indebido, siniestro rechazado, exclusión no informada, mediador de seguros que no traslada la prima o posible suplantación.
- Comprueba quién intervino: aseguradora, corredor, agente, plataforma online, empresa colaboradora o tercero que pudo aparentar legitimidad.
- Reúne documentos: contrato, recibos, justificantes de pago, emails, mensajes, llamadas registradas si existen, parte de siniestro y respuesta de la entidad.
- Formula una reclamación previa: puede dirigirse a la aseguradora o al mediador, exponiendo hechos, fechas, cantidades y petición concreta.
- Valora atención al cliente y DGSFP: si procede, puede acudirse al servicio de atención al cliente de la entidad y, después, a la Dirección General de Seguros y Fondos de Pensiones.
- Decide si procede acción civil o penal: si hay incumplimiento contractual puede plantearse reclamación civil; si existen indicios de engaño penalmente relevante, puede valorarse denuncia o querella.
Si se inicia una reclamación, es recomendable evitar comunicaciones impulsivas o incompletas. Una reclamación mal planteada puede dificultar la prueba, confundir la vía o dejar fuera partidas económicas relevantes.
Qué pruebas conviene reunir antes de reclamar
La fuerza de la reclamación suele depender de la prueba disponible. Antes de reclamar a la aseguradora, al mediador o valorar una denuncia, conviene reunir todos los elementos que permitan reconstruir la contratación, el pago, el siniestro y la respuesta recibida.
- Póliza completa: condiciones particulares, generales, suplementos, anexos y cuestionarios previos.
- Justificantes de pago: transferencias, recibos bancarios, cargos en tarjeta, Bizum, facturas o documentos emitidos por el mediador.
- Comunicaciones: correos electrónicos, mensajes, cartas, grabaciones disponibles legalmente y respuestas del servicio de atención al cliente.
- Prueba del siniestro: fotografías, informes periciales, presupuestos, facturas, atestados, informes médicos o partes de asistencia.
- Publicidad u oferta previa: capturas de pantalla, folletos, comparativas, simulaciones y condiciones prometidas antes de contratar.
- Datos del responsable: nombre comercial, razón social, número de colegiado si procede, dominio web, teléfono, cuenta receptora del dinero y domicilio conocido.
En casos de póliza falsa o suplantación, puede ser especialmente importante acreditar a quién se pagó, qué apariencia de legitimidad se utilizó y qué perjuicio económico concreto se produjo.
Vía civil, penal o reclamación ante seguros: cómo valorar el camino adecuado
La elección de vía dependerá de si estamos ante un incumplimiento contractual, una mala práctica en la comercialización, una discrepancia sobre cobertura o un posible fraude en seguros con relevancia penal.
Reclamación extrajudicial a aseguradora o mediador
Puede ser útil cuando existe póliza, prima pagada y discusión sobre cobertura, importe o tramitación del siniestro. La Ley de Contrato de Seguro es el marco principal para analizar obligaciones de la entidad, especialmente si el riesgo estaba cubierto y se comunicó el siniestro correctamente.
Servicio de atención al cliente y DGSFP
La reclamación ante el servicio de atención al cliente de la entidad y, en su caso, la reclamación ante la DGSFP, puede servir para dejar constancia, obtener un pronunciamiento administrativo y presionar una solución. Sin embargo, no sustituye siempre una acción judicial ni garantiza por sí sola la indemnización.
Acción civil por incumplimiento o reclamación de cantidad
Cuando la aseguradora no paga pese a existir cobertura, puede valorarse una acción civil de cumplimiento contractual o reclamación de cantidad. El artículo 18 de la Ley de Contrato de Seguro prevé que el asegurador debe satisfacer la indemnización al término de las investigaciones y peritaciones necesarias, y en determinados casos el importe mínimo de lo que pueda deber.
Además, el artículo 20 de la misma ley regula intereses de demora del asegurador en supuestos de retraso injustificado. Su aplicación exige analizar el caso, la causa del impago y la conducta de la entidad.
Vía penal: denuncia o querella
Puede valorarse denunciar estafa de seguros cuando los hechos presenten indicios de engaño bastante, ánimo de lucro, desplazamiento patrimonial y perjuicio, conforme al artículo 248 del Código Penal. No conviene acudir a la vía penal solo porque exista una negativa de cobertura o una discrepancia económica.
Un abogado estafa seguros puede ayudar a diferenciar si conviene reclamar por vía contractual, administrativa, civil o penal, y a evitar que una denuncia débil perjudique una reclamación económica viable.
Plazos que pueden influir en la reclamación
Los plazos son relevantes y pueden variar según el tipo de seguro, la acción ejercitada y los hechos. En materia de contrato de seguro, el artículo 23 de la Ley de Contrato de Seguro establece, con carácter general, un plazo de prescripción de dos años para seguros de daños y de cinco años para seguros de personas.
También pueden influir los plazos de comunicación del siniestro previstos en la póliza y en la normativa aplicable, los tiempos de respuesta de la entidad, la fecha de conocimiento del engaño y la interrupción de la prescripción mediante reclamaciones fehacientes.
Si se sospecha una póliza falsa o una suplantación, conviene actuar con rapidez para conservar pruebas digitales, rastrear pagos y evitar nuevos cargos. La estrategia dependerá de la documentación y de si el responsable está identificado.
Errores frecuentes al reclamar una estafa relacionada con seguros
- Confundir toda negativa de cobertura con estafa: puede haber incumplimiento o mala práctica, pero el encaje penal exige algo más.
- No conservar justificantes: sin recibos, póliza, comunicaciones y prueba del pago, la reclamación puede perder fuerza.
- Firmar acuerdos sin revisar: una aceptación de cantidad, finiquito o renuncia puede afectar a reclamaciones posteriores, según su contenido.
- Reclamar de forma genérica: conviene concretar hechos, fechas, póliza, cantidades, perjuicio y petición.
- Elegir la vía penal sin indicios suficientes: puede retrasar la recuperación económica si el problema era principalmente contractual.
- Dejar pasar plazos: la prescripción y la pérdida de prueba pueden condicionar el resultado.
Una reclamación eficaz suele combinar precisión jurídica, documentación clara y una petición realista: pago de indemnización, devolución de primas, anulación de cargos, reconocimiento de cobertura o reparación del perjuicio acreditado.
Cuándo conviene pedir ayuda legal
Conviene pedir ayuda legal cuando la aseguradora rechaza un siniestro relevante, el mediador no responde, existen pagos a cuentas sospechosas, se detecta una póliza inexistente, hay perjuicio económico importante o se han recibido documentos contradictorios.
También es recomendable cuando no está claro si procede una reclamación ante la aseguradora, una reclamación ante la DGSFP, una demanda civil o una denuncia penal. La revisión previa permite valorar riesgos, plazos, prueba disponible y posibilidades razonables de recuperación.
En asuntos de seguros, el matiz importa: una exclusión puede estar mal aplicada, una cláusula puede ser discutible, un impago puede generar intereses y un engaño en la contratación del seguro puede requerir una respuesta más intensa. La estrategia debe adaptarse al caso concreto.
Idea clave: antes de reclamar, conviene distinguir entre incumplimiento contractual, mala práctica y posible delito. Esa diferencia condiciona la prueba, los plazos y la vía más adecuada.
El siguiente paso razonable es revisar la póliza, las comunicaciones, los justificantes de pago y la documentación del siniestro con asesoramiento legal antes de decidir si reclamar a la entidad, acudir a organismos de seguros o iniciar acciones civiles o penales.
Fuentes oficiales
¿Necesitas orientación legal?
Te explicamos opciones generales y, si lo solicitas, te ponemos en contacto con un profesional colegiado colaborador independiente.